Données & conformité
Ce que la loi exige des logiciels de caisse et de comptabilité au 1er janvier 2027
La loi de finances 2026 oblige à prouver, lors d'un contrôle fiscal, que votre logiciel de caisse ou de comptabilité respecte les conditions d'inaltérabilité, de sécurisation et d'archivage. Ce que disent les articles et ce qu'il faut vérifier.
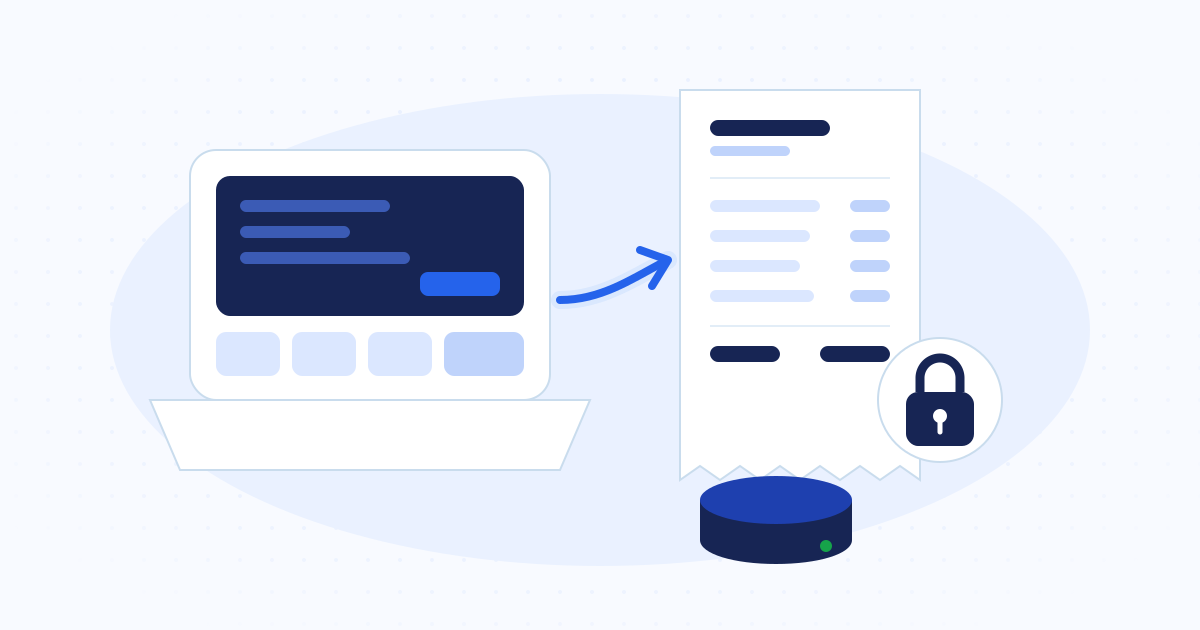
À partir du 1er janvier 2027, une entreprise contrôlée par les impôts devra présenter un document qui atteste que personne ne peut modifier après coup les données de son logiciel, et que ce logiciel les protège et les archive. Pour la comptabilité tenue sur ordinateur, c'est un engagement de l'éditeur du logiciel. Les ventes sans facture enregistrées sur un logiciel ou une caisse demandent un engagement de l'éditeur ou un certificat d'un organisme habilité. La loi de finances 2026 (loi n° 25-17, Journal officiel n° 88 du 31 décembre 2025) crée ces obligations dans ses articles 58, 74 et 81, et son article 109 les fait démarrer le 1er janvier 2027.
En bref
- Si la comptabilité est tenue sur ordinateur, il faudra présenter, en cas de vérification, un engagement de l'éditeur du logiciel de comptabilité.
- Pour les ventes sans facture saisies sur un logiciel ou une caisse, il faut un engagement de l'éditeur ou un certificat d'un organisme habilité.
- L'éditeur, y compris celui qui a écrit un logiciel sur mesure, doit remettre au fisc codes, données et documentation s'il le demande.
- Les données et la documentation des traitements se conservent sur support informatique jusqu'à la fin de la sixième année.
Le texte
La loi n° 25-17 du 14 décembre 2025 portant loi de finances pour 2026 est parue au Journal officiel n° 88 du 31 décembre 2025. Le texte français se télécharge sur le site du ministère des Finances, mf.gov.dz.
Quatre de ses articles concernent directement les logiciels utilisés par les entreprises. Les articles 58, 74 et 81 créent de nouvelles obligations, et l'article 109 précise qu'elles prennent effet le 1er janvier 2027. L'article 82 modifie la durée de conservation des données informatiques. Il ne figure pas dans la liste de l'article 109.
| Article de la loi de finances 2026 | Ce qu'il crée | Pour qui |
|---|---|---|
| Article 58 | Article 51 bis du code des taxes sur le chiffre d'affaires | Assujettis à la TVA qui enregistrent des ventes sans facture sur un logiciel ou une caisse |
| Article 74 | Article 20 ter du code des procédures fiscales | Entreprises vérifiées qui tiennent leur comptabilité sur ordinateur, et les mêmes assujettis qu'à l'article 58 |
| Article 81 | Article 51 sexies du code des procédures fiscales | Éditeurs de logiciels de comptabilité, de gestion ou de caisse, et ceux qui interviennent sur ces logiciels |
| Article 82 | Nouvelle rédaction de l'article 64 du code des procédures fiscales | Toute entreprise qui garde ses livres et pièces sur support informatique |
Les ventes sans facture saisies sur un logiciel ou une caisse
Le nouvel article 51 bis vise toute personne assujettie à la TVA qui vend des biens ou des services sans facture, dans les cas prévus par l'article 64 du code des taxes sur le chiffre d'affaires, et qui enregistre ces ventes sur un logiciel ou un système de caisse. Votre comptable vous dira si votre activité entre dans ces cas.
Lors d'un contrôle fiscal, cette personne doit présenter l'un de ces deux documents : un engagement de l'éditeur du logiciel ou du système de caisse, ou un certificat délivré par un organisme habilité d'accréditation de logiciels ou de systèmes de caisse. Le document atteste que le logiciel respecte quatre conditions : inaltérabilité, sécurisation, conservation et archivage des données.
L'article 20 ter précise qu'un arrêté du ministre des Finances fixera les modalités d'application et les modèles de l'engagement et du certificat. Suivez sa publication au Journal officiel et les communications de la Direction générale des impôts.
La comptabilité tenue sur ordinateur
L'article 20 ter, paragraphe 1, vise les contribuables soumis à une vérification générale ou ponctuelle de comptabilité qui tiennent leur comptabilité sur des systèmes informatiques. Ils doivent présenter un engagement de l'éditeur du logiciel de comptabilité. Cet engagement atteste que le logiciel respecte la législation comptable en vigueur, notamment les conditions d'inaltérabilité, de sécurisation, de conservation et d'archivage des données.
Le contrôle porte alors sur toutes les données et tous les traitements informatiques qui servent, directement ou non, à établir les résultats comptables ou fiscaux et les déclarations. Il porte aussi sur la documentation des analyses, de la programmation et de l'exécution de ces traitements (paragraphe 3-A).
L'éditeur doit pouvoir montrer son code
L'article 51 sexies s'adresse aux entreprises qui éditent des logiciels de comptabilité, de gestion ou des systèmes de caisse, et à celles qui interviennent techniquement sur leurs fonctionnalités, dès que ces fonctionnalités touchent, même indirectement, aux écritures du livre journal. Sur demande du fisc, elles présentent tous codes, données, traitements et documentation qui s'y rattachent.
Pour un logiciel sur mesure, l'éditeur est le prestataire qui l'a écrit, ou votre propre équipe si elle l'a développé. Un logiciel de gestion qui produit des écritures comptables entre dans le champ. Demandez dès maintenant à votre prestataire s'il signera l'engagement et s'il peut fournir la documentation des traitements.
Six ans de conservation sur support informatique
L'article 64 du code des procédures fiscales, dans sa rédaction issue de l'article 82, impose de garder sous forme informatique les livres, registres, documents, fichiers et pièces tenus sur ordinateur, pendant les durées prévues pour les documents comptables.
Les données, traitements et la documentation soumis au contrôle de l'article 20 ter se conservent sur support informatique jusqu'à la fin de la sixième année qui suit celle à laquelle ils se rapportent. Un logiciel remplacé en 2027 doit donc laisser derrière lui des données lisibles et sa documentation jusqu'en 2033.
Ce qu'il faut vérifier dans votre logiciel avant 2027
La loi nomme quatre conditions sans les détailler. L'arrêté attendu pourra les préciser. En attendant, voici les questions qui permettent de savoir où vous en êtes. Posez-les à votre éditeur ou à votre prestataire.
- Peut-on encore modifier ou supprimer une vente validée ? Une correction doit passer par une opération d'annulation qui laisse une trace.
- Chaque caissier et chaque comptable a-t-il son propre compte, avec un historique de ses actions ?
- Les tickets et les écritures sont-ils numérotés à la suite, sans trou possible ?
- Les clôtures journalières et mensuelles sont-elles enregistrées et figées ?
- Les données sont-elles sauvegardées hors du poste de caisse, et peut-on les relire six ans après ?
- Existe-t-il une documentation écrite des traitements : comment une vente devient une écriture, qui peut faire quoi ?
- L'éditeur a-t-il dit par écrit qu'il signera l'engagement prévu par la loi ?
Et si on ne présente rien ?
La loi de finances 2026 ne crée pas d'amende propre à ces obligations. Le projet de loi de finances pour 2027 en propose une : 500 000 DA par logiciel ou système de caisse, avec un délai de 60 jours pour se mettre en règle. Ce texte est encore un projet et peut changer pendant son examen au Parlement. Nous le détaillons dans un guide à part.
Questions fréquentes
Les réponses courtes
À partir de quand ces obligations s'appliquent-elles ?
L'article 109 de la loi de finances 2026 fixe au 1er janvier 2027 la prise d'effet des articles 51 bis du code des taxes sur le chiffre d'affaires, 20 ter et 51 sexies du code des procédures fiscales.
Qui signe l'engagement pour un logiciel sur mesure ?
Le texte parle de l'éditeur du logiciel. Pour un logiciel sur mesure, c'est l'entreprise qui l'a conçu et le maintient. Vérifiez votre contrat et demandez-lui un engagement écrit avant 2027.
Un tableur Excel peut-il servir de logiciel de caisse ?
Un fichier qu'on peut modifier après coup ne répond pas à la condition d'inaltérabilité. Aucun éditeur ne pourra signer d'engagement pour un tableur.
Ce guide remplace-t-il l'avis d'un comptable ?
Non. Il résume les articles qui touchent aux logiciels. Faites vérifier votre situation par votre comptable ou votre commissaire aux comptes, et suivez l'arrêté d'application du ministre des Finances.